
La Ley N.º 32460, publicada el 2 de octubre de 2025, modificó la Ley N.º 29230 con la finalidad de ampliar el desarrollo del mecanismo de Obras por Impuestos. Entre sus principales cambios incorporó expresamente los Servicios por Impuestos y la posibilidad de desarrollar instrumentos de planificación territorial.
En cuanto a su vigencia, los Servicios por Impuestos rigen desde el 3 de octubre de 2025, día siguiente de la publicación de la Ley N.º 32460, que los incorporó a la Ley N.º 29230. Posteriormente, el Decreto Supremo N.º 038-2026-EF, publicado el 13 de marzo de 2026, aprobó el nuevo Reglamento integral y desarrolló los procedimientos aplicables a esta modalidad. Por ello, actualmente los Servicios por Impuestos cuentan con sustento legal vigente desde octubre de 2025 y desarrollo reglamentario desde marzo de 2026.
La propia Ley incorpora el artículo 3-A y establece lo siguiente:
“El Estado puede recibir servicios por impuestos como forma de contribución de las empresas privadas para el desarrollo de infraestructura pública y servicios, incluyendo la elaboración y actualización de instrumentos de planificación territorial (…)”.
El Reglamento delimita esta nueva modalidad: los Servicios deben estar orientados a resultados concretos y medibles y no deben calificar como inversiones ni como actividades de operación o mantenimiento vinculadas a una inversión del Sistema Nacional de Programación Multianual y Gestión de Inversiones (SNPMGI).
En ese sentido, el numeral 54 del artículo V del Decreto Supremo Nº 038-2026-EF señala lo siguiente:
“(…) se consideran como Servicios a aquellos que están focalizados y orientados a la generación de resultados concretos y medibles, que no califican como Inversiones (…) ni como actividades de operación y/o mantenimiento vinculadas a las Inversiones (…) y que resultan necesarios para garantizar la atención oportuna de las necesidades de los beneficiarios, la provisión de servicios públicos y/o el desarrollo institucional y/o el ordenamiento territorial”.
Asimismo, la norma excluye el financiamiento de gastos corrientes de índole permanente y de servicios destinados al funcionamiento ordinario de la entidad, como servicios básicos u otros gastos que no estén vinculados directamente con la prestación identificada. Esta precisión resulta importante porque delimita el mecanismo a prestaciones específicas y verificables y evita que sea utilizado para cubrir el gasto corriente habitual de una entidad pública.
Respecto de los servicios que pueden ejecutarse, el artículo 26 del Decreto Supremo Nº 038-2026-EF dispone que :
“Las Entidades Públicas pueden priorizar y ejecutar Servicios que resulten necesarios para garantizar la atención oportuna de las necesidades de los beneficiarios en zonas rurales, de frontera o de emergencia (…) en las siguientes materias: 1. Salud. 2. Educación. 3. Saneamiento.”
Para estas tres materias, la entidad pública debe verificar que la prestación se encuentre alineada con el listado aprobado por el sector correspondiente. A la fecha, MINEDU, MINSA y MVCS ya han aprobado sus respectivos listados sectoriales, publicados también por PROINVERSIÓN. Por ello, no cualquier contratación vinculada a salud, educación o saneamiento puede ejecutarse bajo esta modalidad, sino únicamente las prestaciones habilitadas y sujetas a las condiciones sectoriales aplicables.
La ampliación también comprende la elaboración y actualización de instrumentos de planificación territorial. El artículo 3-A de la Ley menciona expresamente los Planes de Desarrollo Urbano, Planes de Acondicionamiento Territorial, Planes de Desarrollo Metropolitano, catastro urbano y rural, estudios de microzonificación y otros instrumentos que resulten necesarios para el desarrollo sostenible y eficiente de las ciudades y territorios.
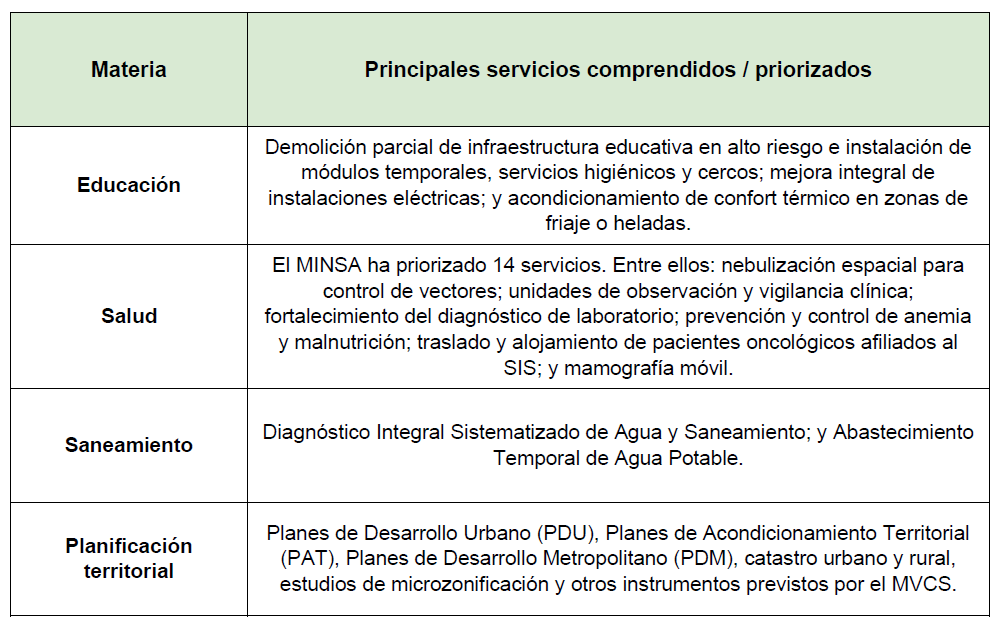
Estos Servicios no se encuentran regulados por la normativa del SNPMGI ni pueden utilizarse para fraccionar una inversión viable. Asimismo, a diferencia de los proyectos de inversión y de determinadas actividades de operación o mantenimiento, los Servicios se originan por iniciativa estatal. Cuando se financian con recursos del presupuesto institucional, deben encontrarse considerados en el Cuadro Multianual de Necesidades (CMN) o incorporarse conforme a las reglas del Sistema Nacional de Abastecimiento.
En cuanto a su ejecución, la entidad pública identifica y prioriza la necesidad y formula los Términos de Referencia, documento que define las características técnicas, objetivos, alcances, metodología, actividades, estructura de costos, productos y entregables del Servicio. Como regla, el requerimiento de Servicios no puede ser menor a un año y la entidad puede evaluar contrataciones de hasta tres años, salvo que por la naturaleza de la prestación o por una ley especial corresponda un plazo mayor y se cuente con las previsiones presupuestarias necesarias.
Una vez aprobadas las bases, el proceso continúa con la selección de la empresa privada. Sobre este punto, el artículo 84 del Reglamento establece:
“El proceso de selección de la Empresa Privada (…) contempla las siguientes etapas: 1. Convocatoria y presentación de expresión de interés; 2. Formulación y absolución de consultas y observaciones, e integración de bases; 3. Presentación, evaluación y calificación de propuestas; y, 4. Otorgamiento de la buena pro y suscripción del Convenio de Inversión (…)”.
Para los Servicios, la convocatoria se publica en el portal institucional de la entidad pública y en el portal de PROINVERSIÓN. Las empresas privadas cuentan con un plazo de hasta cinco días para presentar su expresión de interés; posteriormente se absuelven consultas y observaciones, se integran las bases, se presentan y evalúan las propuestas, se otorga la buena pro y se suscribe el Convenio de Inversión. La empresa privada financia y ejecuta la prestación conforme al Convenio y a los Términos de Referencia.
Las convocatorias, bases y demás documentos pueden consultarse en el portal oficial de PROINVERSIÓN: https://www.investinperu.pe/inversiones-seleccion-oxi/
Durante la ejecución, la entidad pública verifica el cumplimiento mediante Informes de Conformidad. Para el reconocimiento mediante CIPRL o CIPGN, las bases fijan la periodicidad de su emisión, que no puede ser menor al trimestre, y las condiciones de aprobación de los productos, entregables o prestaciones que acrediten el avance. Culminado el Servicio, la empresa privada presenta un informe de conclusión debidamente sustentado y se procede a la liquidación del Convenio de Inversión.
Uno de los efectos más relevantes para las empresas privadas es la ampliación de los tributos contra los cuales pueden utilizarse los certificados. El artículo 7.2 de la Ley N.º 29230, modificado por la Ley N.º 32460, dispone expresamente:
“Los CIPRL pueden ser utilizados por la empresa privada hasta por un porcentaje máximo del 80% de los pagos a cuenta, de regularización, de deuda u otra obligación tributaria (…) de los siguientes conceptos a su cargo: impuesto a la renta de tercera categoría, impuesto temporal a los activos netos, impuesto a la renta del régimen especial, impuesto a la renta régimen del MYPE tributario, impuesto especial a la minería, impuesto general a las ventas e impuesto selectivo al consumo”.
De esta forma, la utilidad tributaria de los certificados ya no se concentra en el Impuesto a la Renta. El artículo 183 del Reglamento extiende el límite del 80 % a la deuda por Impuesto a la Renta del Régimen General y del Régimen MYPE Tributario —pagos a cuenta y regularización—, Régimen Especial del IR, ITAN, IGV —incluido el IPM—, ISC e Impuesto Especial a la Minería.
El límite del 80 % se calcula sobre la deuda del tributo habilitado, incluidos los intereses y/o el IPC; no constituye una exoneración y los CIPRL/CIPGN no pueden aplicarse a multas. El saldo no utilizado puede aplicarse en el ejercicio siguiente conforme al Reglamento.
En síntesis, la Ley N.º 32460 y el D.S. N.º 038-2026-EF amplían Obras por Impuestos a Servicios concretos y medibles y a instrumentos de planificación territorial, y permiten utilizar los CIPRL/CIPGN hasta por el 80 % de la deuda de diversos tributos, incluido el IGV.
Giancarlo Giribaldi Pajuelo
Socio
ggiribaldi@aldeaygiribaldi.com
Email: contacto@aldeaygiribaldi.com | Teléfono: 51 (1) 499-8943
ALDEA & GIRIBALDI ABOGADOS
